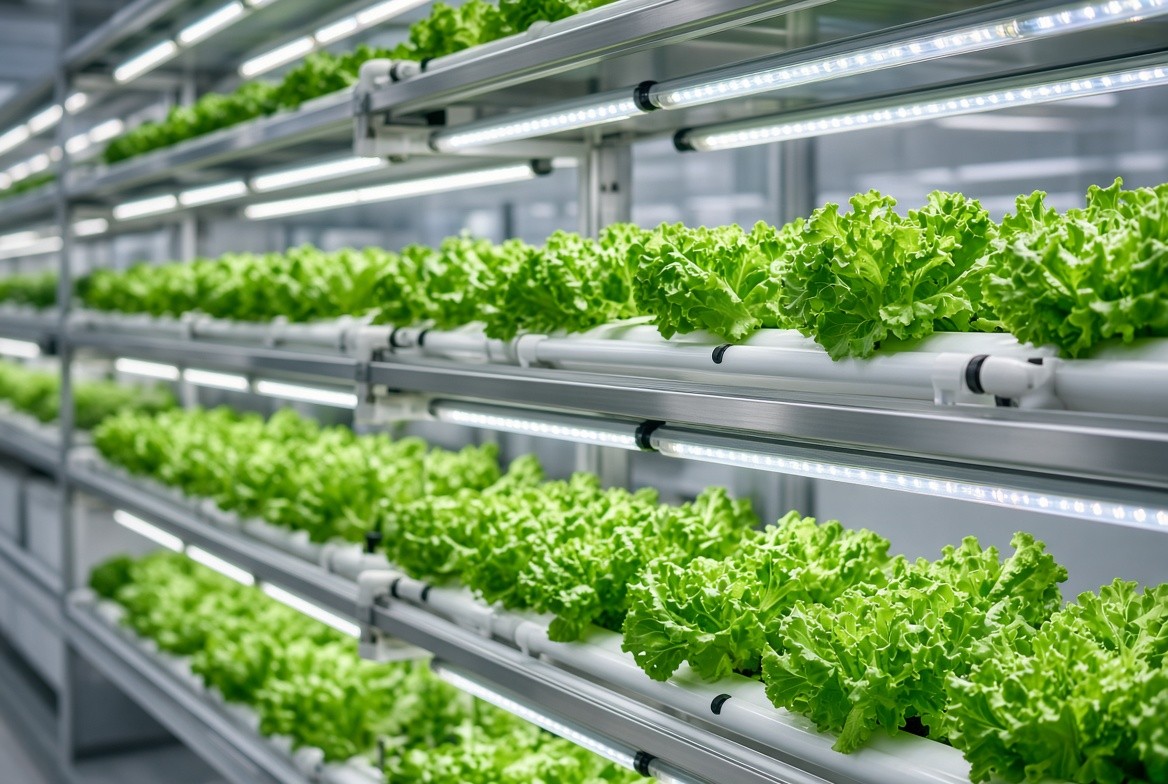
Вертикальное фермерство постепенно превращается из экспериментальной технологии в самостоятельную отрасль агропромышленного комплекса. Закрытые многоярусные системы выращивания, работающие на гидропонике, аэропонике или аквапонике, позволяют получать урожай круглый год независимо от климата и площади доступной земли.
Ниже представлен структурированный анализ отрасли: масштабы мирового и российского рынков, ключевые компании, технологические тренды, финансовые прогнозы и основные риски, с которыми сталкиваются инвесторы и операторы вертикальных ферм.
Масштаб мирового рынка вертикального фермерства
Глобальный рынок технологий вертикального выращивания демонстрирует устойчивую положительную динамику. По итогам 2023 года его объем оценивался в 5,9 миллиарда долларов США. Согласно прогнозам, к 2030 году показатель вырастет до 19,8 миллиарда долларов, что соответствует среднегодовому темпу роста (CAGR) на уровне около 18,2%. Такой рост объясняется несколькими параллельными процессами: удешевлением ключевых технологий, в первую очередь LED-освещения, ростом инвестиций в отраслевые исследования и разработки, а также повышением спроса на свежую продукцию, произведенную максимально близко к конечному потребителю.
По географии лидирующие позиции занимает Северная Америка, за которой следуют рынки Азии и Европы. Отраслевой анализ выделяет три основных технологических сегмента: гидропонику (выращивание в питательном растворе без почвы), аэропонику (питание корневой системы через распыление раствора) и аквапонику (комбинированную систему с использованием аквакультуры). Среди компаний, формирующих мировую повестку отрасли, выделяются Plenty, AeroFarms, Bowery Farming, Infarm, а также российская iFarm, вышедшая на международный уровень.

Состояние и объем российского рынка
Российский рынок вертикального фермерства находится на начальной, но активной стадии становления. По оценкам экспертов, в 2024 году его объем составил порядка 200 миллионов рублей. Это существенно меньше мировых показателей, однако темпы роста внутреннего рынка значительно опережают среднемировые: к 2026 году прогнозируется увеличение объема до 350–400 миллионов рублей, что соответствует ежегодному приросту в диапазоне 75–100%.
Основной ассортимент продукции российских вертикальных ферм сегодня составляют микрозелень, листовой салат и зелень, поставляемая в рестораны и розничные сети. Драйверами спроса выступают растущий интерес к здоровому питанию, урбанизация и стремление к продовольственной независимости регионов от привозной продукции.
Ключевые игроки российского рынка
Среди компаний, формирующих отраслевой ландшафт в России, выделяется несколько заметных игроков.
- iFarm — один из лидеров рынка, предлагающий комплексные решения: оборудование, программное обеспечение для управления фермой и консультационные услуги.
- Growtune — компания, специализирующаяся на разработке и производстве систем автоматизации для вертикальных ферм.
- Agrotech и GreenTech Farm — участники рынка, развивающие собственные производственные и технологические направления.
Помимо перечисленных компаний, на рынке действует ряд локальных проектов регионального масштаба, ориентированных на конкретные города или сегменты сбыта.
Географическая концентрация производства
На сегодняшний день вертикальные фермы в России сосредоточены преимущественно в двух регионах. На Москву и Московскую область приходится около 70% рынка, еще примерно 20% — на Санкт-Петербург и Ленинградскую область. Такая концентрация объясняется близостью к крупным потребительским рынкам, развитой логистикой и более высокой платежеспособностью населения.
Вместе с тем фиксируется рост интереса к вертикальному фермерству в других регионах — в частности, в Краснодарском крае, Новосибирской области и Республике Татарстан. Перспективы регионального развития связаны с наличием свободных производственных площадей, доступностью рабочей силы и растущим локальным спросом на свежую продукцию, не требующую длительной транспортировки.

Технологические тренды 2026 года
Отраслевой анализ трендов на 2026 год позволяет выделить несколько направлений, которые будут определять развитие вертикального фермерства в ближайшей перспективе.
- Автоматизация и роботизация. Внедрение роботизированных систем для посева, сбора урожая и упаковки продукции позволит снизить затраты на рабочую силу и повысить общую эффективность производства.
- Искусственный интеллект. Алгоритмы ИИ будут применяться для оптимизации условий выращивания, прогнозирования урожайности и управления ресурсами фермы, включая персонализированное питание растений на основе данных с датчиков.
- Развитие светотехнологий. Появление более эффективных и экономичных LED-решений позволит снижать энергозатраты при одновременном росте урожайности.
- Расширение ассортимента. Помимо зелени и микрозелени, вертикальные фермы будут осваивать выращивание овощей, ягод и отдельных видов фруктов.
- Интеграция с городской средой. Фермы все чаще будут встраиваться в городские экосистемы, обеспечивая локальные сообщества свежей продукцией без длительной логистики.
- Развитие B2B-сегмента. Ожидается рост поставок в рестораны, отели и розничные сети как основной канал сбыта.
Совокупность этих трендов формирует концепцию «умного фермерства», при которой оптимизация всех производственных процессов становится ключевым фактором рентабельности.
Финансовые прогнозы и динамика роста
Прогнозная динамика российского и мирового рынков представлена ниже.
| Показатель | 2023–2024 | 2026 | 2030 |
|---|---|---|---|
| Мировой рынок, млрд долл. США | 5,9 | — | 19,8 |
| Российский рынок, млн/млрд руб. | ~200 млн руб. | 350–400 млн руб. | 5–7 млрд руб. |
| Объем производства зелени в РФ, тонн/год | — | — | до 20 000 |
Среднегодовой темп роста мирового рынка (CAGR) оценивается на уровне 18,2%, тогда как российский рынок в период 2024–2026 годов демонстрирует значительно более высокие темпы прироста — 75–100% ежегодно, что типично для рынков на ранней стадии формирования при низкой базе. Ключевыми факторами, поддерживающими дальнейший рост, остаются снижение стоимости технологий, увеличение объема инвестиций в исследования и разработки, а также возможная государственная поддержка отрасли в виде субсидий и льготного кредитования.
Риски и вызовы отрасли
Несмотря на позитивную динамику, вертикальное фермерство сопряжено с рядом системных рисков, актуальных как для мирового, так и для российского рынка.
- Высокие начальные инвестиции. Создание современной вертикальной фермы требует значительных капиталовложений в оборудование, системы освещения, климат-контроль и автоматизацию, что становится барьером входа для новых игроков.
- Энергозатраты. Постоянная работа систем освещения, отопления, вентиляции и автоматизации требует больших объемов электроэнергии. Поиск устойчивых и экономичных источников энергии, включая солнечную и ветровую генерацию, рассматривается как критически важное направление снижения операционных расходов.
- Дефицит квалифицированных кадров. Управление вертикальной фермой требует специалистов на стыке агрономии, инженерии, автоматизации и IT, что усложняет масштабирование производства.
- Конкуренция с традиционным сельским хозяйством. Классическое земледелие сохраняет преимущество в себестоимости и уже сформированных каналах сбыта, поэтому вертикальным фермам необходимо делать ставку на уникальные характеристики продукции — свежесть, экологичность и стабильное качество.
- Технологическая зависимость. Сложные автоматизированные системы требуют постоянного технического обслуживания; сбои или поломки оборудования способны привести к простоям и прямым финансовым потерям.
Для российского рынка дополнительным фактором риска остается зависимость от импортного оборудования, а также ограниченный доступ к финансированию — банковское кредитование и венчурные инвестиции в отрасль пока развиты слабо по сравнению с зарубежными рынками.

Перспективы развития отрасли
Совокупность факторов позволяет говорить о вертикальном фермерстве как об отрасли с высоким потенциалом роста в среднесрочной перспективе. К 2030 году в России планируется выйти на объем производства зелени до 20 тысяч тонн в год на мощностях вертикальных ферм, а объем рынка в денежном выражении может достичь 5–7 миллиардов рублей.
Дальнейшее развитие будет определяться расширением продуктовой линейки за пределы зелени и микрозелени, распространением проектов в регионы за пределами Москвы и Санкт-Петербурга, снижением стоимости технологического оборудования, а также появлением механизмов государственной поддержки отрасли. При сохранении текущих темпов роста и постепенном решении инфраструктурных и кадровых ограничений вертикальное фермерство способно занять устойчивую нишу в системе продовольственного обеспечения городов.
Частые вопросы
Каков объём мирового рынка вертикального фермерства и темпы его роста?
По оценкам 2026 года мировой рынок вертикальных ферм составляет от 6 до 9 млрд долларов с среднегодовым ростом 20-25%. Основной вклад дают Северная Америка, Восточная Азия и Европа. Рост обеспечивают урбанизация, дефицит сельхозземель и спрос на локальную зелень и овощи в мегаполисах.
Насколько развит российский рынок вертикальных ферм по сравнению с мировым?
Российский рынок значительно меньше мирового и оценивается в несколько миллиардов рублей, находясь на ранней стадии развития. Основное сдерживание — высокая стоимость электроэнергии, слабая инвестиционная поддержка и ограниченный ассортимент культур, преимущественно зелень и микрозелень для ресторанов и ритейла.
Кто основные игроки на российском рынке вертикальных ферм?
Ключевые компании — iFarm, RayFarm, «Технологии Роста» и несколько региональных стартапов, ориентированных на B2B-поставки зелени в рестораны и супермаркеты. Крупные агрохолдинги пока слабо представлены в сегменте, что оставляет нишу открытой для технологичных небольших производителей.
Какие технологические тренды актуальны для вертикальных ферм в 2026 году?
Ключевые тренды: применение ИИ для оптимизации освещения и полива, переход на энергоэффективные LED-спектры, автоматизация сбора урожая роботами и интеграция IoT-датчиков для контроля микроклимата. Это снижает операционные расходы на 15-30% и повышает урожайность на единицу площади.
Какие главные риски сдерживают развитие отрасли вертикального земледелия?
Основные риски — высокая капиталоёмкость запуска, зависимость от тарифов на электроэнергию, ограниченная рентабельность при масштабировании и узкий ассортимент рентабельных культур. Также сказывается нехватка квалифицированных агроинженеров и слабая государственная поддержка отрасли в большинстве регионов.